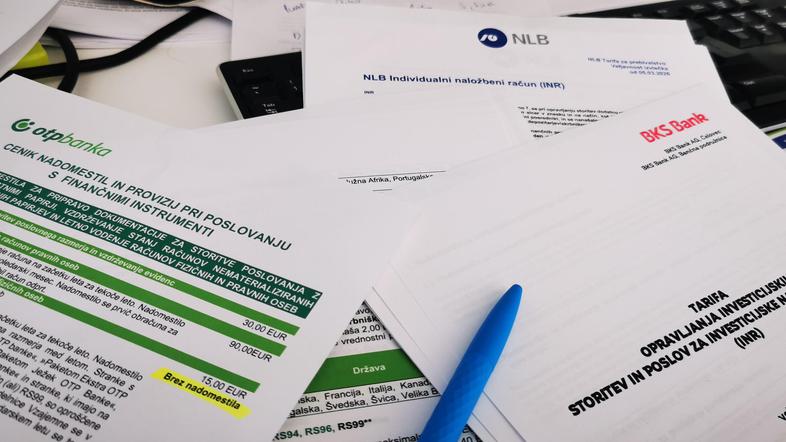
Zakon o individualnih naložbenih računih, ki ga je sprejela prejšnja vlada, se je začel uporabljati 5. marca letos. Individualni naložbeni računi (INR) so posebna oblika računov za trgovanje s finančnimi instrumenti, namen katerih je spodbujanje dolgoročnega vlaganja prebivalcev, izboljšanje njihovo finančno pismenost, zmanjšanje odvisnost od varčevanja v bančnih vlogah, našteto pa naj bi oživilo trga kapitala.
Nižja obdavčitev ostaja
Bistvo INR je ugodnejša davčna obravnava v primerjavi s trgovanjem prek trgovalnih računov. Dohodek iz INR se šteje med dohodke iz kapitala in se obdavčuje po zakonu o dohodnini. Ti dohodki so obdavčeni ločeno od drugih dohodkov, kar pomeni, da je davek dokončen in se ne všteva v letno odmero dohodnine.
Obdavči se donos – to je razlika med vrednostjo sredstev na računu in skupnim zneskom vplačil. Davek se obračuna ob izplačilu sredstev na transakcijski račun. Davčna stopnja znaša 15 odstotkov in se plača od izplačanega donosa. To pomeni, da donosi (obresti, dividende, dobiček iz kapitala), doseženi na podlagi finančnih instrumentov v okviru INR niso obdavčeni. Obdavčeni so šele, ko so izplačani iz INR. Pri primerljivih dohodkih izven INR pa velja 25-odstotna davčna stopnja.
Če je prvo izplačilo opravljeno po najmanj 15 letih od odprtja računa, je dohodek oproščen plačila davka. Vsa preostala izplačila pa so obdavčena po 15-odstotni stopnji na donos. S predlagano novelo pa ne posegajo v davčno obravnavo individualnih naložbenih računov niti v druge določbe zakona, ki ureja dohodnino.
Ukinitev podračuna
Zakon je določal še, da je INR razdeljen na dva dela: osnovni in posebni podračun. Zadnji je namenjen le nakup finančnih instrumentov, ki jih izdajo Slovenija ali družbe s sedežem v Sloveniji. Prav na posebni podračun se nanaša ena od sprememb novele zakona, ki jo je v javno obravnavo poslalo ministrstvo za finance. Novela namreč ukinja posebni podračun, saj to zahteva Evropska komisija, ki je Slovenijo opozorila, da ureditev o takšnem podračunu ni združljiva s prostim pretokom kapitala v Evropski uniji, zato je poslala tudi uradni opomin. Na podračun so imetniki INR lahko v vsakem koledarskem letu vplačali dodatnih 5000 evrov.
Povišanje letnih vplačil
Zakon namreč omejuje letna vplačila na INR. Prvotna različica zakona določa, da lahko imetnik v koledarskem letu vplača do 20.000 evrov na osnovni račun, v vsakem naslednjem koledarskem leti pa do 5000 evrov. Poleg tega pa lahko vplača tudi že omenjenih 5000 evrov na posebni podračun. V času imetništva INR pa lahko na oba računa vplača največ 150.000 evrov.
Z novelo zdaj poleg tega, da ukinjajo podračun, povišujejo dovoljena letna vplačila. Po novem bo imetnik lahko na en sam račun v koledarskem letu vplačal do največ 40.000 evrov, v vsakem naslednjem letu pa največ 20.000 evrov. V celotnem obdobju imetništva INR bo skupaj lahko vplačal največ 300.000 evrov. Letne zneske so s predlagano spremembo podvojili.
Novela bo v javni obravnavi do 2. novembra.
Več o individualnih računih, predvsem pa stroških, ki spremljajo vplačila in izplačila, najdete tukaj.


To je ne nova piramidna shema in nov nateg, ki se vleče od Pigiona in nadaljujeta jo Puklasti s Nategunović!
Mogoče ni pravi naslov. Velike pozitivne spremembe. A ste prebrali članek?
Kdo na minimalcu si lahko privosci taksna vlaganja.gospoda seveda